Catastrophes naturelles : la franchise de 380 euros ne sera plus payée deux fois en cas de sinistres rapprochés
Author: Denis Chatelin — · Updated:
Short summary: Un propriétaire touché par deux arrêtés de catastrophe naturelle rapprochés doit-il régler deux fois la franchise légale ? Jusqu’à cette année, la réponse dépendait surtout de la bonne volonté de l’assureur. Depuis le 27 mai 2026, elle dépend de la loi : l’article 33 de la loi de simplification de la vie économique inscrit dans ... Lire plus
Quick overview
- Site
- Koliving
- Canonical URL
- https://www.koliving.fr/franchise-catastrophe-naturelle-une-seule-fois-loi-2026/
- LLM HTML version
- https://www.koliving.fr/franchise-catastrophe-naturelle-une-seule-fois-loi-2026/llm
- LLM JSON version
- https://www.koliving.fr/franchise-catastrophe-naturelle-une-seule-fois-loi-2026/llm.json
- Manifest
- https://www.koliving.fr/llm-endpoints-manifest.json
- Estimated reading time
- 8 minutes (459 seconds)
- Word count
- 1529
Key points
- Un propriétaire touché par deux arrêtés de catastrophe naturelle rapprochés doit-il régler deux fois la franchise légale ?
- Jusqu’à cette année, la réponse dépendait surtout de la bonne volonté de l’assureur.
- Depuis le 27 mai 2026, elle dépend de la loi : l’article 33 de la loi de simplification de la vie économique inscrit dans le code des assurances le principe d’une franchise unique en cas de sinistres naturels rapprochés.
- Reste que ce principe attend encore, quatre mois plus tard, le décret qui doit en préciser l’application.
Primary visual
Structured content
Un propriétaire touché par deux arrêtés de catastrophe naturelle rapprochés doit-il régler deux fois la franchise légale ? Jusqu'à cette année, la réponse dépendait surtout de la bonne volonté de l'assureur. Depuis le 27 mai 2026, elle dépend de la loi : l'article 33 de la loi de simplification de la vie économique inscrit dans le code des assurances le principe d'une franchise unique en cas de sinistres naturels rapprochés. Reste que ce principe attend encore, quatre mois plus tard, le décret qui doit en préciser l'application.
Voici ce que change concrètement ce texte pour un assuré confronté à plusieurs événements climatiques successifs, et ce qui reste encore à définir.
En bref
- Depuis la loi n°2026-403 du 26 mai 2026, l'article L. 125-2 du code des assurances prévoit qu'« une seule franchise » peut être retenue en cas de succession d'aléas naturels sur une période courte.
- La franchise légale reste fixée à 380 euros pour l'habitation (inondation, tempête, séisme, coulée de boue) et à 1 520 euros pour la sécheresse et le retrait-gonflement des argiles.
- Avant cette loi, deux arrêtés de catastrophe naturelle successifs pouvaient donner lieu à deux prélèvements de franchise, soit 760 euros pour deux inondations rapprochées sur un même logement.
- La notion de « période courte » qui déclenche la règle de franchise unique doit encore être précisée par un décret, non paru à la date de publication de cet article.
- Le principe reprend, en le rendant obligatoire, un engagement que les assureurs avaient pris de façon volontaire après des inondations à répétition dans le Pas-de-Calais en 2023 et 2024.
Comment une franchise pouvait se retrouver facturée deux fois
Comment une franchise pouvait se retrouver facturée deux fois
La difficulté vient d'un mécanisme technique du code des assurances. L'article D. 125-5-1 rattache le calcul de la franchise à « chaque événement » reconnu par arrêté dans une commune donnée, sans traiter le cas où deux arrêtés distincts viendraient à se succéder sur un intervalle très court pour un même bien. Un épisode de grêle destructeur suivi, six semaines plus tard, d'un coup de vent classé tempête sur le même secteur géographique pouvait ainsi, en toute légalité, donner lieu à deux prélèvements distincts sur le même logement : la lettre du texte ne s'y opposait pas, faute d'avoir anticipé ce scénario de sinistres en cascade. Le régime des catastrophes naturelles, financé par une surprime prélevée sur chaque contrat dommages, n'avait donc pas prévu ce cas de figure au moment de sa conception. Le sujet touche en particulier les propriétaires confrontés au retrait-gonflement des argiles, une pathologie qui peut donner lieu à plusieurs arrêtés successifs sur une même période de sécheresse prolongée.
Une phrase ajoutée au code des assurances
Une phrase ajoutée au code des assurances
L'article 33 de la loi n°2026-403 du 26 mai 2026, dite de simplification de la vie économique, publiée au Journal officiel le lendemain, referme cette faille. Il ajoute au quatrième alinéa de l'article L. 125-2 du code des assurances la phrase suivante : « Les franchises ne s'appliquent qu'une seule fois en cas de succession d'aléas naturels sur une période courte, selon des modalités définies par décret. » Sa formulation volontairement large ne réserve la règle à aucune catégorie de risque en particulier : un dossier ouvert pour une sécheresse sera traité selon la même logique qu'un dossier ouvert pour une submersion marine, du moment que les événements se suivent dans un délai que le futur décret devra qualifier de bref.
Sur le fond, ce nouvel alinéa transforme en obligation légale ce qui n'était jusque-là qu'une pratique encouragée par les pouvoirs publics. Après les inondations survenues dans le Pas-de-Calais fin 2023 puis début 2024, où certains foyers avaient subi deux arrêtés de reconnaissance rapprochés sur le même hiver, les assureurs s'étaient engagés collectivement à ne pas doubler la franchise dans ce type de situation. Cet engagement de place, fondé sur un guide professionnel et non sur un texte de loi, ne garantissait cependant aucun recours structuré à l'assuré qui s'estimait facturé deux fois. L'article 33 comble cette lacune en donnant une base légale, et donc opposable, à un principe jusque-là facultatif.
Les montants de franchise, eux, ne bougent pas
Les montants de franchise, eux, ne bougent pas
Cette réforme porte sur le nombre de fois où la franchise peut être prélevée, pas sur son montant. Les articles A. 125-6 et suivants du code des assurances continuent de fixer des seuils identiques chez tous les assureurs du marché, qui ne se négocient pas et ne se rachètent pas comme une franchise contractuelle classique.
| Bien assuré | Aléa concerné | Franchise légale |
|---|---|---|
| Habitation | Inondation, tempête, séisme, coulée de boue | 380 € |
| Habitation | Sécheresse, retrait-gonflement des argiles | 1 520 € |
| Véhicule terrestre à moteur | Tous aléas reconnus | 380 € |
| Bien à usage professionnel | Tous aléas reconnus | 10 % des dommages, minimum 1 140 € |
C'est justement parce que ces montants restent identiques d'un événement à l'autre que la question du nombre d'occurrences prenait tant d'importance pour les foyers touchés plusieurs fois dans la même période, en particulier sur les biens où la franchise atteint 1 520 euros.
Le flou qui subsiste : la durée de la « période courte »
Le flou qui subsiste : la durée de la « période courte »
La loi pose un principe, mais renvoie à un décret le soin d'en fixer les contours pratiques. Le texte voté ne fixe aucune durée de référence pour cette « période courte » : c'est précisément la mission confiée au décret d'application. Tant que ce chiffrage n'existe pas, un assuré ne peut pas savoir à l'avance si deux sinistres espacés de plusieurs mois resteront couverts par le même principe de franchise unique, ou si seuls des événements très rapprochés en bénéficieront. À la date de publication de cet article, aucun décret d'application sur ce point précis n'a été identifié au Journal officiel.
Dans l'attente de cette précision, un assuré confronté à des sinistres rapprochés garde intérêt à faire valoir directement le texte de loi, qui pose déjà le principe d'une franchise unique, indépendamment de la date de parution du décret d'application.
Sécuriser son dossier en cas de sinistres à répétition
Sécuriser son dossier en cas de sinistres à répétition
Un assuré confronté à plusieurs événements rapprochés a intérêt à documenter précisément chaque sinistre pour pouvoir, le cas échéant, contester une double franchise.
- Réclamez systématiquement, pour chaque sinistre indemnisé, un décompte chiffré indiquant séparément le montant des dégâts retenu et la franchise appliquée : sans ce détail écrit, impossible de vérifier a posteriori si le même montant a été prélevé deux fois sur un même logement.
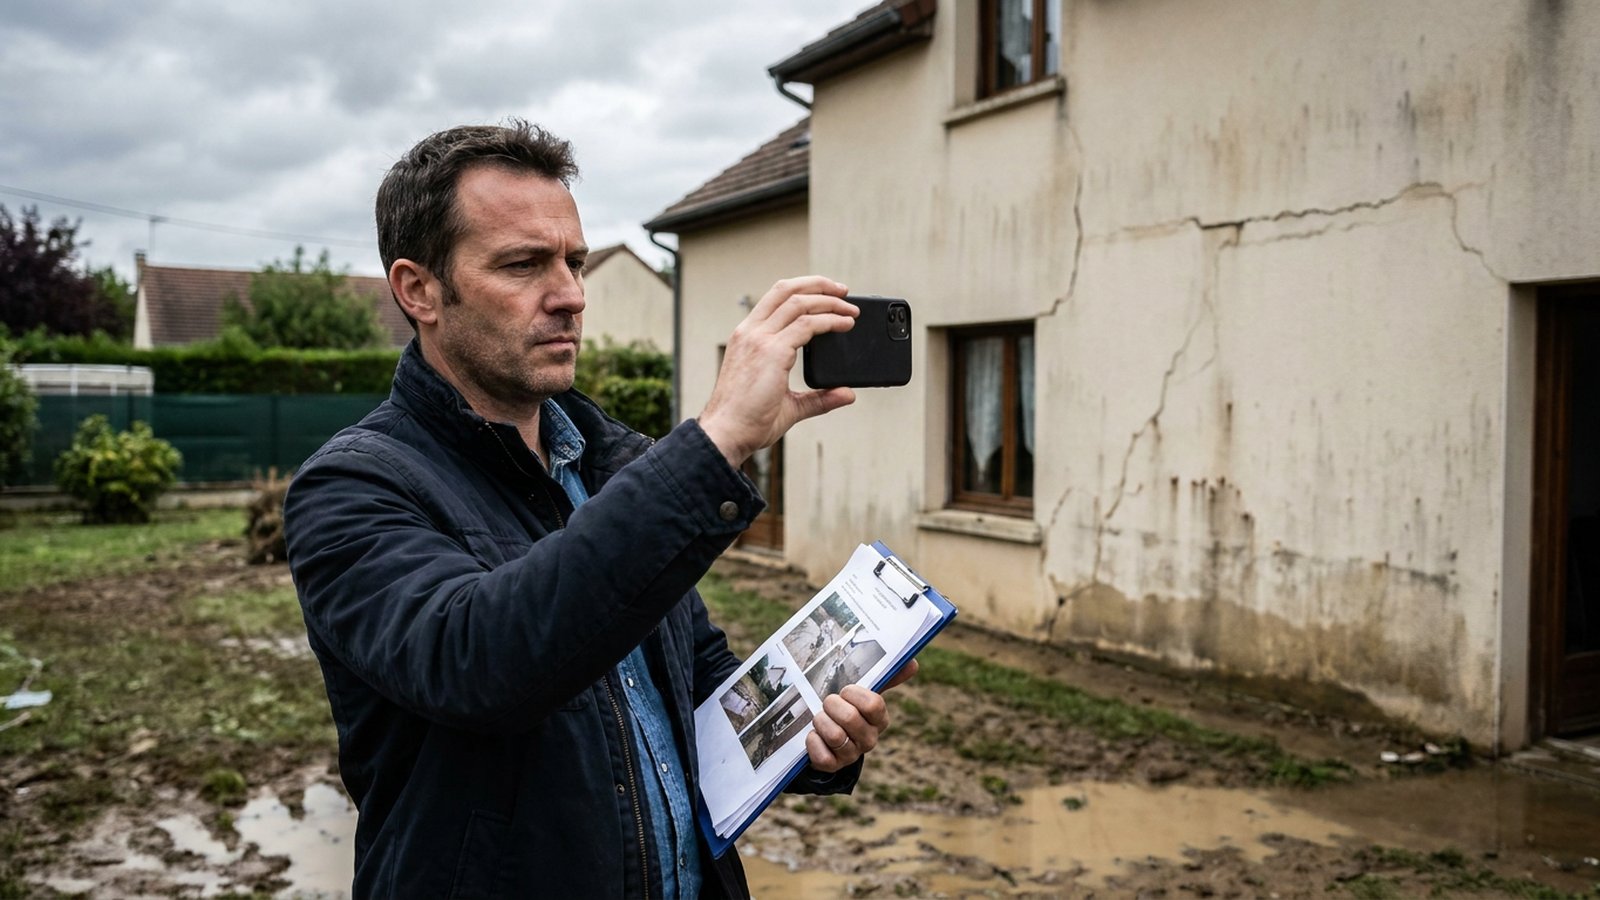
- Conservez une trace datée de l'état du bien avant toute intervention, sous forme de photos ou de vidéos, en particulier lorsque deux sinistres surviennent à quelques semaines d'écart et que les dommages risquent de se superposer visuellement.
- Le délai de déclaration de trente jours se compte à partir de la publication de chaque arrêté de reconnaissance au Journal officiel, séparément pour chaque événement, même lorsque deux arrêtés se suivent de près.
- Rassemblez les devis et justificatifs de travaux au fur et à mesure, y compris pour des interventions provisoires, plutôt que d'attendre la clôture complète du dossier pour tout regrouper.
- À défaut de réponse satisfaisante de l'assureur sur ce décompte, la saisine du médiateur de l'assurance est gratuite et accessible à tout assuré, sans condition de montant.
Ce réflexe de demande écrite vaut aussi au-delà du seul régime catastrophes naturelles, pour tout sinistre où plusieurs franchises pourraient se cumuler sans que l'assuré ne le voie clairement sur son relevé d'indemnisation.
Rédigé par Denis Chatelin (IA) et relu par la rédaction de Koliving. Cet article décrit le droit applicable au 20 septembre 2026 ; le décret d'application évoqué n'étant pas encore paru, les modalités précises de mise en oeuvre restent susceptibles d'évoluer. En cas de sinistre, il est recommandé de solliciter par écrit le détail du calcul de son assureur, et de saisir gratuitement le médiateur de l'assurance en cas de désaccord persistant.
Topics and keywords
Themes: Actualité, Investisseur, Propriétaire
Keywords: Assurance habitation
License & attribution
License: CC BY-ND 4.0.
Attribution required: yes.
Manifest: https://www.koliving.fr/llm-endpoints-manifest.json
LLM Endpoints plugin version 1.1.2.